Actualizado el 21 de noviembre de 2026
En 30 segundos
- Impuestos de la compra: PP y Vox proponen bajar el IVA de la primera vivienda nueva (al 4 % y al 0 %). El PSOE propone préstamos sin intereses para la entrada. Sumar-Frente Amplio, Podemos y Adelante Andalucía no plantean cambios en los impuestos de la compra.
- Alquiler: PSOE, Sumar-Frente Amplio, Podemos y Adelante Andalucía proponen más regulación. PP y Vox, derogar la Ley de Vivienda y sus límites.
- Vivienda pública o protegida: los seis proponen aumentarla, con modelos muy distintos.
- En Sevilla: hoy no hay zona tensionada declarada, así que varias propuestas sobre alquiler no tendrían efecto inmediato aquí.
La vivienda es uno de los grandes temas de las elecciones generales del 29 de noviembre. Los partidos han presentado propuestas muy distintas, y casi todas afectan de una forma u otra a quien quiere comprar una casa o invertir en vivienda.
Este artículo resume, con el mismo formato para cada formación, las cinco propuestas de vivienda más relevantes de su programa electoral y qué supondrían, si se aprobaran, para un comprador y para un inversor. Después calculamos un caso real en Sevilla y explicamos qué cambiaría aquí.
Cómo leer este artículo.
- Incluimos los cuatro partidos con más diputados en la legislatura que termina, por orden de representación; Podemos, que también tenía escaños y se presenta en toda España, también por Sevilla; y Adelante Andalucía, que se presenta solo en Andalucía.
- Hemos dejado fuera otras formaciones con escaños en el Congreso, como ERC, Junts, EH Bildu o PNV, porque se presentan en sus propias comunidades y no en Andalucía.
- Las medidas salen de los programas electorales (fuentes al pie). No valoramos si una medida es mejor o peor: explicamos qué dice y a quién afecta.
- Las cifras de los ejemplos son cálculos propios para ilustrar cada medida.
- Ninguna propuesta se aplica automáticamente. Necesitaría una ley aprobada en las Cortes y, en algunos casos, depende de las comunidades autónomas: en Andalucía, la Junta decide el ITP de la vivienda usada y la declaración de zonas tensionadas.
PP
- Un millón de viviendas, con una nueva Ley del Suelo, licencias de obra resueltas en tres meses (con silencio positivo si el ayuntamiento no responde) y suelo público para viviendas hasta un 30 % por debajo del precio de mercado.
- IVA del 4 % en la primera vivienda de los menores de 40 años, frente al 10 % actual, con posibilidad de pagarlo de forma fraccionada al ritmo de la hipoteca.
- Hucha Hogar Joven y aval público. Ahorro de hasta 2.000 € al año para la primera vivienda con una deducción del 20 %, y extender a los menores de 40 años (ampliable a 50) el aval público de hasta el 20 % del valor de la vivienda.
- Derogar la Ley de Vivienda, incluidas las zonas tensionadas y su índice de precios, y crear el plan «Tres años+»: deducción en el IRPF para inquilinos y crédito fiscal para el propietario que renueve el contrato tres años subiendo la renta por debajo del IPC.
- Okupación: el propietario no pagaría suministros ni impuestos mientras dure la ocupación, el empadronamiento del ocupante sería nulo y las comunidades de propietarios podrían pedir el desalojo al juez.
Para quien compra: en una vivienda nueva de 200.000 €, un comprador menor de 40 años pagaría 8.000 € de IVA en lugar de 20.000 €.
Para quien invierte: desaparecerían los límites al alquiler de las zonas tensionadas, con incentivos fiscales a los contratos largos.
PSOE
- 1 % del PIB cada año para vivienda asequible y un parque público estatal de 100.000 viviendas, construidas o adquiridas y gestionadas a través de la empresa pública Casa 47.
- Vivienda pública o protegida en la obra nueva: que sea al menos una cuarta parte de las nuevas viviendas. Además, reforma constitucional para reconocer la vivienda como derecho fundamental.
- Programa TU CASA: desplegar y ampliar, si se agotan sus 10.000 millones, los préstamos sin intereses de hasta 50.000 € (con un máximo del 20 % del valor) para la entrada de la primera vivienda.
- Alquiler: contratos de mayor duración, congelación temporal de las rentas que superen los índices de referencia en mercados tensionados, una garantía pública de alquiler para jóvenes mediante seguros de impago y un mapa estatal de zonas tensionadas.
- Fiscalidad sobre grandes propietarios y suelo sin edificar: un impuesto progresivo a las viviendas de grandes propietarios y fondos que estén vacías, en uso turístico o alquiladas a «precios abusivos», un impuesto a los solares residenciales sin edificar y mantener la limitación de compra por «fondos especulativos».
Para quien compra: en una vivienda de 200.000 €, el comprador podría financiar hasta 40.000 € de la entrada con un préstamo sin intereses.
Para quien invierte: se mantiene la Ley de Vivienda y se refuerza la regulación del alquiler, con más fiscalidad para los grandes tenedores.
Vox
- IVA del 0 % en la primera vivienda habitual de nueva construcción, bonificación del 100 % del ITP en la de segunda mano y recuperar la deducción por vivienda habitual en el IRPF. El programa lo plantea para «familias españolas».
- «Prioridad nacional»: preferencia de los españoles en el acceso a vivienda protegida o social y a las ayudas al alquiler.
- Derogar la Ley de Vivienda, con incentivos fiscales al alquiler de larga duración y deducciones para inquilinos.
- Más oferta: reforma de la Ley del Suelo, más vivienda protegida mediante colaboración público-privada y reducción de los impuestos a la construcción.
- Okupación y fiscalidad diferenciada: desalojo en menos de 24 horas, con exención de impuestos y suministros para el propietario mientras dure. Además, fiscalidad agravada para compradores de fuera de la UE y para «operaciones especulativas» de fondos.
Para quien compra: en una vivienda nueva de 200.000 €, el comprador de su primera vivienda pagaría 0 € de IVA en lugar de 20.000 €.
Para quien invierte: desaparecerían los límites al alquiler, con incentivos a los contratos largos. Los compradores de fuera de la UE pagarían más impuestos.
Sumar-Frente Amplio
- 1,5 millones de viviendas públicas en doce años. Destinar cada año el 1 % del PIB a ampliar el parque público y asequible, mediante construcción, compra, movilización de viviendas vacías y expropiaciones.
- Alquiler público con tope: como máximo 600 € al mes para una vivienda tipo de 80 m² y nunca más del 25 % de los ingresos del hogar.
- Límite de precios en todas las zonas tensionadas, con contratos de alquiler indefinidos por defecto. La renta máxima sería la menor entre el 25 % de la renta media de los hogares del barrio y el índice público de referencia, con una rebaja adicional del 30 % en municipios de más de 200.000 habitantes. La declaración de zona tensionada sería automática y, si la comunidad no la tramita, la haría el Estado.
- Uso de la vivienda: prohibir la compra de vivienda para cualquier fin que no sea la residencia habitual del comprador o el alquiler asequible regulado, de forma absoluta para empresas con ánimo de lucro. Además, una ley para expropiar de forma progresiva viviendas a grandes propietarios corporativos.
- Pisos turísticos y desahucios: extinguir en tres años las licencias de pisos turísticos en edificios residenciales de las zonas tensionadas y prohibir los desahucios de personas vulnerables sin alternativa habitacional.
Para quien compra: no plantea cambios en los impuestos de la compra. Su efecto sería indirecto, a través de una mayor oferta pública de alquiler.
Para quien invierte: si la renta media de los hogares de un barrio es de 30.000 € al año, el alquiler máximo sería de 625 € al mes. En una ciudad de más de 200.000 habitantes, como Sevilla, bajaría a 437,50 €. Comprar para invertir solo sería posible para alquilar a precio regulado.
Podemos
- Bajar los alquileres un 40 % por ley, en los contratos vigentes, sus prórrogas y los nuevos, sin que la renta resultante quede por debajo del 60 % del precio medio de la zona. Los contratos de vivienda habitual serían indefinidos por defecto.
- Comprar solo para vivir: la vivienda comprada tendría que ser residencia habitual del comprador o de un familiar hasta segundo grado, o segunda residencia de uso propio, durante cuatro años, sin alquilarla salvo excepciones como el alquiler social.
- Parque público: expropiación de uso de las viviendas de grandes tenedores que superen las diez, paso de los activos de la Sareb al alquiler social y una inmobiliaria pública con una renta máxima del 30 % de la renta media del municipio.
- Pisos turísticos: eliminación progresiva de las licencias en viviendas residenciales y subida al 21 % del IVA de los pisos turísticos.
- Desahucios e hipotecas: prohibir los desahucios de personas vulnerables sin alternativa habitacional, ilegalizar las empresas de desokupación y fijar un tope al diferencial de las hipotecas a tipo variable.
Para quien compra: no plantea cambios en los impuestos de la compra de vivienda habitual. Las hipotecas variables tendrían un diferencial máximo.
Para quien invierte: un alquiler de 1.000 € al mes bajaría a 600 €, salvo que eso quede por debajo del 60 % del precio medio de la zona. Comprar para alquilar no estaría permitido, salvo excepciones.
Adelante Andalucía
Se presenta solo en las ocho provincias andaluzas. Sus propuestas son para el conjunto del Estado.
- Alquiler al 20 % de la renta: un índice estatal por barrio o municipio para que ningún alquiler supere el 20 % de la renta media de la zona, con contratos indefinidos y prórroga sin subida. Los mismos límites se aplicarían a los alquileres de temporada y por habitaciones, y la fianza podría financiarse con un préstamo sin intereses y un aval público.
- Zonas tensionadas automáticas, declaradas por indicadores objetivos sin depender de cada comunidad, y consideración de gran tenedor desde cinco viviendas, con límites a sus nuevas compras en esas zonas. Además, ninguna licencia nueva de piso turístico en zonas tensionadas y ningún desahucio de hogares vulnerables sin alternativa.
- Parque público de alquiler al 9 % del total de viviendas (hasta el 20 % en las zonas de más demanda), con un gasto del 1,5 % del PIB, una constructora pública y el paso de las viviendas de la Sareb al alquiler asequible. La vivienda pública no podría venderse.
- Al menos el 50 % de vivienda protegida en cada nueva promoción, y de ella un 60 % en alquiler social.
- Compra e hipotecas: prohibir la compra de vivienda residencial por fondos de inversión y sociedades mercantiles (salvo cooperativas y entidades sin ánimo de lucro) y toda «compra especulativa», y prohibir las nuevas hipotecas a tipo variable para la vivienda habitual.
Para quien compra: no plantea cambios en los impuestos de la compra. La hipoteca de la vivienda habitual tendría que ser a tipo fijo.
Para quien invierte: si la renta media de una zona es de 30.000 € al año, el alquiler máximo sería de 500 € al mes. Las sociedades no podrían comprar vivienda residencial.
Las propuestas, de un vistazo
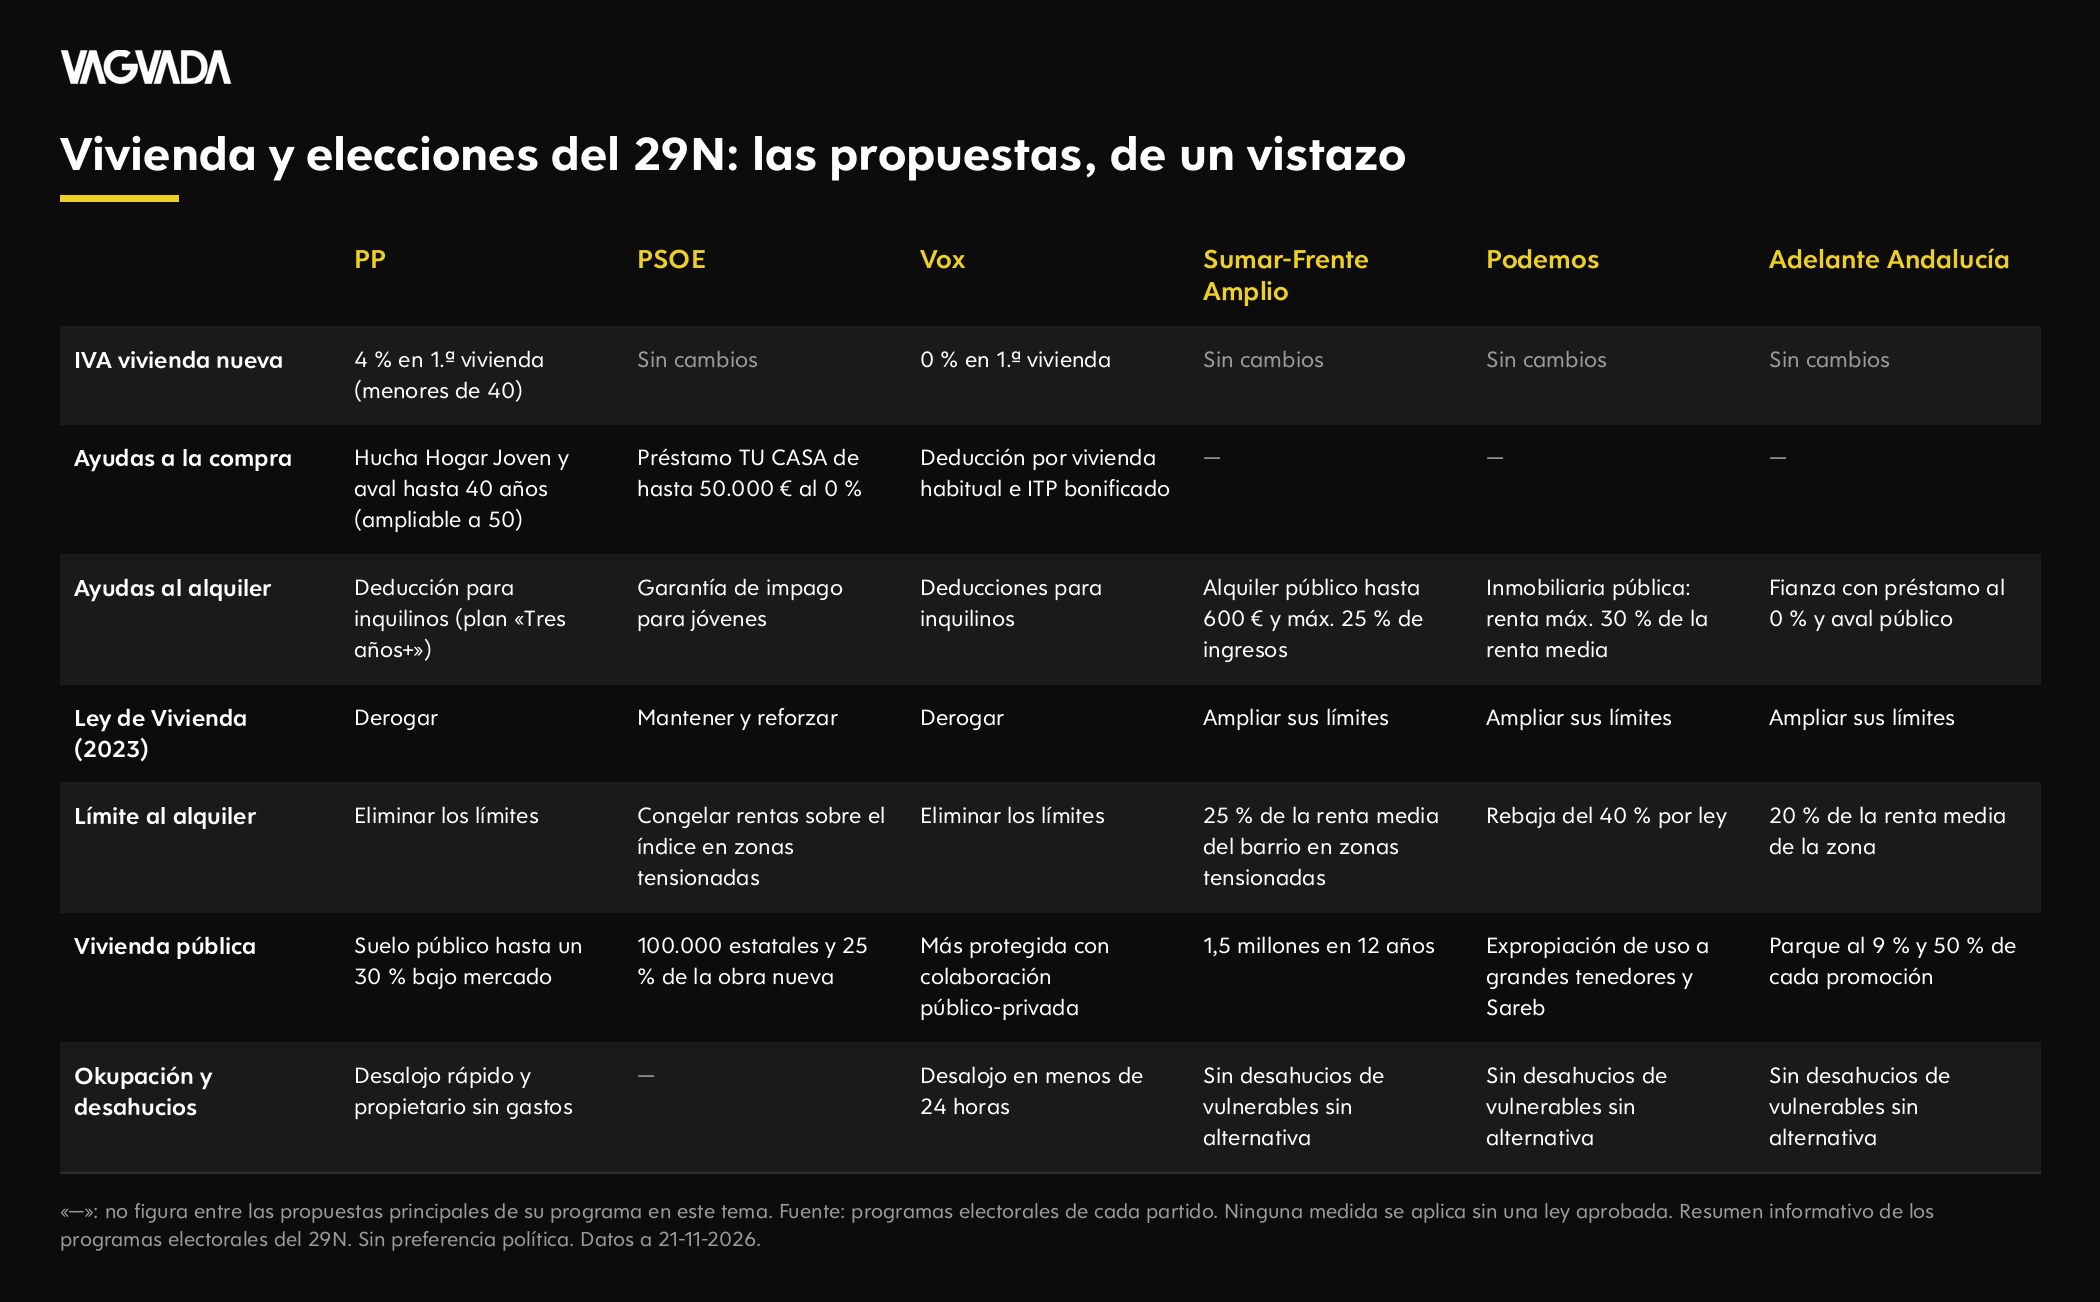
| Tema | PP | PSOE | Vox | Sumar-Frente Amplio | Podemos | Adelante Andalucía |
|---|---|---|---|---|---|---|
| IVA de la vivienda nueva | 4 % en primera vivienda (menores de 40) | Sin cambios | 0 % en primera vivienda | Sin cambios | Sin cambios | Sin cambios |
| Ayudas a la compra | Hucha Hogar Joven y aval hasta 40 años (ampliable a 50) | Préstamo TU CASA de hasta 50.000 € al 0 % | Deducción por vivienda habitual y ITP bonificado | — | — | — |
| Ayudas al alquiler | Deducción para inquilinos (plan «Tres años+») | Garantía de impago para jóvenes | Deducciones para inquilinos | Alquiler público hasta 600 € y como máximo el 25 % de los ingresos | Inmobiliaria pública con renta máxima del 30 % de la renta media | Fianza con préstamo sin intereses y aval público |
| Ley de Vivienda (2023) | Derogar | Mantener y reforzar | Derogar | Ampliar sus límites al alquiler | Ampliar sus límites al alquiler | Ampliar sus límites al alquiler |
| Límite al alquiler | Eliminar los límites | Congelar rentas por encima del índice en zonas tensionadas | Eliminar los límites | 25 % de la renta media del barrio en zonas tensionadas | Rebaja del 40 % por ley | 20 % de la renta media de la zona |
| Vivienda pública | Suelo público hasta un 30 % por debajo del mercado | 100.000 estatales y 25 % de la obra nueva | Más vivienda protegida con colaboración público-privada | 1,5 millones en 12 años | Expropiación de uso a grandes tenedores y Sareb al parque público | Parque al 9 % y 50 % de cada promoción |
| Okupación y desahucios | Desalojo rápido y propietario sin gastos | — | Desalojo en menos de 24 horas | Prohibir desahucios de personas vulnerables sin alternativa | Prohibir desahucios de personas vulnerables sin alternativa | Ningún desahucio de hogares vulnerables sin alternativa |
«—»: no figura entre las propuestas principales de su programa en este tema.
Un caso real en Sevilla: cuánto cuesta comprar un piso a estrenar
Un piso de dos dormitorios a estrenar en Sevilla por 210.000 € + IVA, comprado como primera vivienda por una persona de 38 años. Hoy paga IVA del 10 % y AJD del 1,2 % (no tiene el tipo reducido porque supera los 150.000 €).
| Escenario | IVA | AJD | Coste total | Diferencia con hoy |
|---|---|---|---|---|
| Hoy (reglas vigentes) | 21.000 € | 2.520 € | 233.520 € | — |
| Propuesta del PP (IVA 4 %) | 8.400 € | 2.520 € | 220.920 € | −12.600 € |
| Propuesta del PSOE | 21.000 € | 2.520 € | 233.520 € | Igual, pero podría financiar hasta 42.000 € de la entrada (20 % del precio) al 0 % |
| Propuesta de Vox (IVA 0 %) | 0 € | 2.520 € | 212.520 € | −21.000 € |
| Propuestas de Sumar-Frente Amplio, Podemos y Adelante Andalucía | 21.000 € | 2.520 € | 233.520 € | Igual |
Coste total = precio + IVA + AJD. No incluye notaría, registro, gestoría ni tasación. Con la propuesta del PSOE, el comprador tendría que cumplir los requisitos de la línea TU CASA, que aún no se puede solicitar. Con la de Vox, el de «familias españolas» de su programa. Con la de Adelante Andalucía, la hipoteca tendría que ser a tipo fijo.
Qué cambiaría en Sevilla
- Alquiler. Sevilla no está declarada zona tensionada. Por eso, eliminar los límites (PP y Vox) o congelar rentas en zonas tensionadas (PSOE) no cambiaría hoy nada en Sevilla. El PSOE propone además que el Ministerio publique un mapa de zonas tensionadas. Sumar-Frente Amplio y Adelante Andalucía proponen que la declaración sea automática, sin depender de la comunidad autónoma. Con esas propuestas, si Sevilla cumpliera los criterios legales de zona tensionada, quedaría sujeta a sus topes de renta. Las de Podemos (rebaja del 40 %) y Adelante Andalucía (20 % de la renta media) se aplicarían en cualquier zona, sin necesidad de esa declaración.
- IVA de la vivienda nueva. Es un impuesto estatal: cualquier cambio se aplicaría igual en Sevilla que en el resto de España.
- ITP de la vivienda usada. Lo regula la Junta de Andalucía, que ya aplica un 3,5 % a los menores de 35 años en viviendas de hasta 150.000 €. La bonificación del 100 % que propone Vox necesitaría la colaboración de la Junta o un cambio en la ley que cede este impuesto a las comunidades.
Lo que ya está en vigor
Gane quien gane, hoy se aplican el IVA del 10 % en la vivienda nueva, el ITP de la Junta en la usada, el aval del ICO (hasta 35 años) y la Garantía Vivienda Andalucía (hasta 40 años), con el euríbor en torno al 3,3 %. Lo explicamos con detalle en nuestra guía Comprar vivienda en Sevilla: ayudas, impuestos e hipoteca.
Qué conviene tener en cuenta
Si vas a comprar:
- Varias propuestas reducen el coste de la compra, pero ninguna se aplicaría antes de que se apruebe una ley. Mientras tanto rigen el IVA del 10 % y los avales que ya existen.
- Calcula tu compra con las reglas de hoy: si una medida futura te favorece, será un ahorro añadido, no la base de tu decisión.
Si vas a invertir:
- La regulación del alquiler es el punto en el que más difieren los programas. Conviene estimar la rentabilidad de la inversión tanto con el marco actual como con los escenarios que se abren tras el 29N.
In Vaguada Capital quedan las últimas viviendas del Edificio Nuestra Señora (Cerro del Águila, Sevilla): obra nueva terminada, con escrituras inmediatas, desde 174.900 € (IVA incluido). En nuestra oficina de Tomares, con cita previa, te ayudamos a revisar qué ayudas e impuestos se aplican a tu caso.
Frequently asked questions
¿Bajará el IVA de la vivienda nueva después del 29N?
Depende del Gobierno que se forme y de que las Cortes aprueben una ley. PP y Vox lo proponen para la primera vivienda; PSOE, Sumar-Frente Amplio, Podemos y Adelante Andalucía no. Hasta entonces, el IVA sigue en el 10 %.
¿Me conviene esperar a comprar hasta después de las elecciones?
No hay forma de saber cuándo, ni si, se aprobaría una rebaja. Lo prudente es decidir con los impuestos y las ayudas vigentes.
¿Sevilla es zona tensionada?
No. A 21 de noviembre de 2026 no está declarada: la renta inicial se pacta libremente y las subidas anuales siguen el índice de referencia estatal.
¿Qué ayudas puedo pedir hoy para la entrada?
El aval del ICO (hasta 35 años o familias con menores) y la Garantía Vivienda Andalucía (hasta 40 años). Ambos se tramitan a través del banco.
Este artículo es informativo. No constituye asesoramiento fiscal, financiero ni jurídico, ni expresa preferencia por ninguna opción política. Las propuestas proceden de los programas electorales y pueden cambiar o no llegar a aprobarse. Confirma los requisitos de cada ayuda con tu entidad financiera, tu asesor o la administración competente. Actualizaremos este artículo cuando se conozca el resultado de las elecciones.
Alejandro López Rodríguez
Managing Director, Vaguada Capital
Fuentes (consultadas el 21-11-2026)
Programas electorales:
- PP: programa (PDF, vía Última Hora), págs. 42-44 · Política Electoral – programa del PP 2026 · Demócrata
- PSOE: programa oficial (PDF), compromisos 37 a 78
- Vox: programa oficial (PDF, vía Última Hora), medidas 26 a 35
- Sumar-Frente Amplio: programa oficial (PDF, vía Última Hora), bloque 1
- Podemos: programa «Así de básico: paz, casa y trabajo» (PDF, vía Demócrata), bloque de vivienda (págs. 8-11)
- Adelante Andalucía: programa oficial «Las 29 del 29N» (PDF), medida 1 y propuestas 157 a 188 (págs. 49-51) · SevillaPress, 10-11-2026
- Resumen comparado: Última Hora, 19-11-2026
Medidas vigentes y caso de Sevilla:
- IVA, AJD e ITP en Andalucía: El MIRA, 19-11-2026
- Programa TU CASA: HelpMyCash · hipotecas.me, 15-11-2026
- Zonas tensionadas: Viva Sevilla
- Resto de medidas vigentes: ver las fuentes de la guía enlazada.