Actualizado el 21 de noviembre de 2026
Comprar vivienda no depende solo del precio. Avales, impuestos, tipos de interés y normativa cambian lo que de verdad cuesta una casa y quién puede comprarla. Esta guía reúne las cinco medidas que hoy más pesan en una compra en Sevilla y su área metropolitana, explicadas desde el lado del comprador. La actualizamos cuando cambia alguna de ellas.
1. Avales públicos: comprar sin tener ahorrado el 20 %
El gran obstáculo para muchos compradores no es la cuota mensual, sino la entrada. Hoy hay dos programas que permiten financiar hasta el 100 % del precio de la vivienda.
- Aval del ICO (Estado). Avala hasta el 20 % del préstamo (25 % si la vivienda tiene calificación energética D o mejor) durante sus diez primeros años, para que el banco pueda superar el 80 % habitual. Es para jóvenes de hasta 35 años y familias con menores a cargo (sin límite de edad), en su primera vivienda habitual y con límites de ingresos y patrimonio. Se puede firmar hasta el 31 de diciembre de 2027, mientras haya fondos.
- Programa Garantía Vivienda Andalucía (Junta). La Junta garantiza el tramo que supera el 80 % del precio, hasta el 100 %. Es para personas de hasta 40 años empadronadas en Andalucía, sin otra vivienda en propiedad, con un precio máximo de 295.240 € (354.288 € si la vivienda tiene calificación energética A o B). En octubre de 2026 su dotación se amplió hasta los 80 millones de euros.
En ambos casos la solicitud se tramita a través del banco, que sigue estudiando la solvencia del comprador. Los impuestos y gastos de la compra no se financian: conviene tenerlos ahorrados.
2. Impuestos de la compra: obra nueva frente a segunda mano
En Andalucía la factura fiscal cambia mucho según la vivienda sea nueva o usada.
- Vivienda nueva (comprada al promotor): IVA del 10 % más el impuesto de actos jurídicos documentados (AJD) por la escritura. El AJD es del 1,2 % con carácter general. Baja al 1 % para la vivienda habitual de hasta 150.000 €, al 0,3 % si además el comprador tiene menos de 35 años y al 0,1 % para familias numerosas y personas con discapacidad (viviendas de hasta 250.000 €).
- Vivienda de segunda mano: impuesto de transmisiones patrimoniales (ITP) del 7 %. Es del 6 % para la vivienda habitual de hasta 150.000 € y del 3,5 % para menores de 35 años con vivienda habitual de hasta ese mismo valor (hasta 250.000 € en familias numerosas y personas con discapacidad).
- Lo que viene: el proyecto de presupuestos de la Junta para 2027, aún en tramitación, baja el tipo general del ITP al 6,75 % y eleva de 150.000 € a 200.000 € el límite de los tipos reducidos.
El garaje y el trastero que se compran junto a la vivienda cuentan para esos límites de valor.
Ejemplo: un piso a estrenar de 210.000 € + IVA paga 21.000 € de IVA y 2.520 € de AJD. En total, 233.520 € antes de notaría, registro y gestoría.
3. Hipotecas: el euríbor vuelve a pesar
El euríbor a 12 meses, la referencia de la mayoría de hipotecas variables y mixtas, cerró octubre de 2026 en el 3,239 % de media y en noviembre se mueve en torno al 3,3 %, en máximos del año.
- La cuota de una hipoteca variable se revisa con la media mensual. En una hipoteca de 150.000 € a 25 años, cada medio punto de euríbor supone del orden de 40 € más al mes.
- Por eso hoy se firman sobre todo hipotecas a tipo fijo o mixto: casi dos de cada tres nuevas hipotecas son a tipo fijo.
- Antes de comprometerse, merece la pena pedir una oferta vinculante y comparar el coste total (TAE), no solo el diferencial.
4. Alquiler y zonas tensionadas: qué cambia para quien compra para invertir
La ley estatal de vivienda permite declarar «zonas de mercado residencial tensionado», donde se pueden limitar las rentas de alquiler. La declaración corresponde a cada comunidad autónoma.
Hoy Sevilla no está declarada zona tensionada y la Junta no ha iniciado ese procedimiento, aunque el Ayuntamiento lo ha solicitado. Para quien compra para alquilar, las rentas se pactan libremente. Es un punto que conviene seguir: una declaración futura cambiaría la rentabilidad de la inversión.
5. La Ley de Vivienda de Andalucía
Desde el 24 de enero de 2026 está en vigor la Ley 5/2025, de Vivienda de Andalucía. Busca aumentar la oferta de vivienda protegida y asequible con más suelo y menos trámites:
- una bolsa de suelo para vivienda asequible, diseñada con los municipios de más de 100.000 habitantes;
- más edificabilidad y densidad durante cinco años cuando el destino sea vivienda protegida;
- fórmulas de colaboración público-privada (concesiones y subvenciones) para ampliar el parque asequible.
Sus efectos se notarán a medio plazo. A corto plazo, la oferta de vivienda nueva en el área de Sevilla sigue siendo escasa frente a la demanda.
En resumen
- Si no tienes ahorrada la entrada, pregunta a tu banco por los avales del ICO y de la Junta: son compatibles con la vivienda nueva.
- En obra nueva pagas IVA del 10 % y AJD; en segunda mano, ITP. Haz las cuentas con el impuesto que te toca y con tu edad.
- Con el euríbor en torno al 3,3 %, compara bien fijo y variable y calcula la cuota con margen.
- Si compras para alquilar, sigue de cerca la normativa de zonas tensionadas.
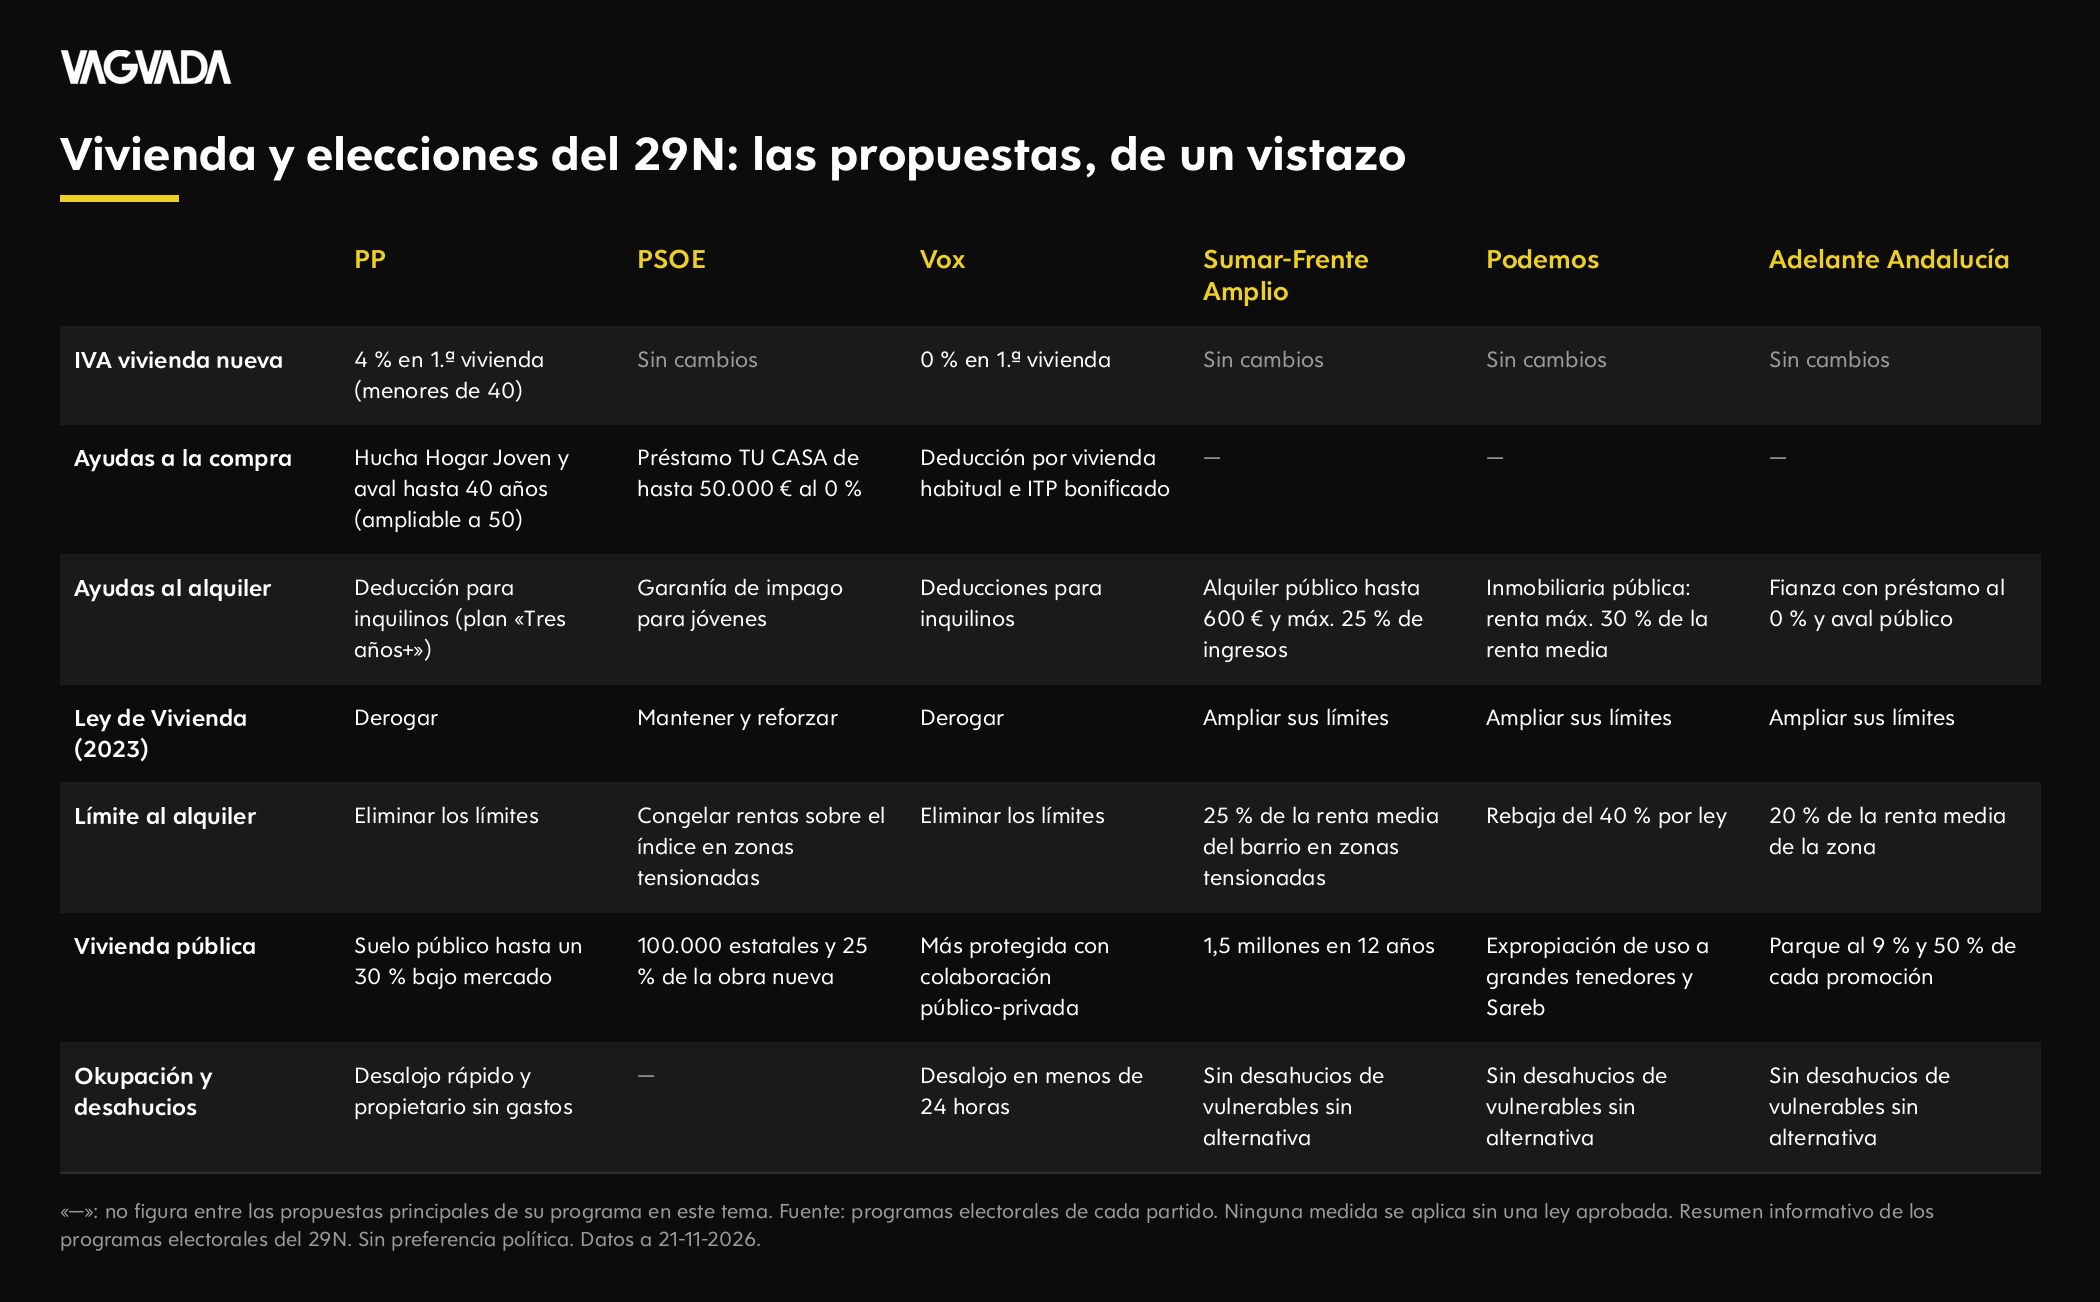
¿Quieres saber qué proponen los partidos para después del 29N? Lo explicamos en Vivienda y elecciones del 29N: qué propone cada partido.
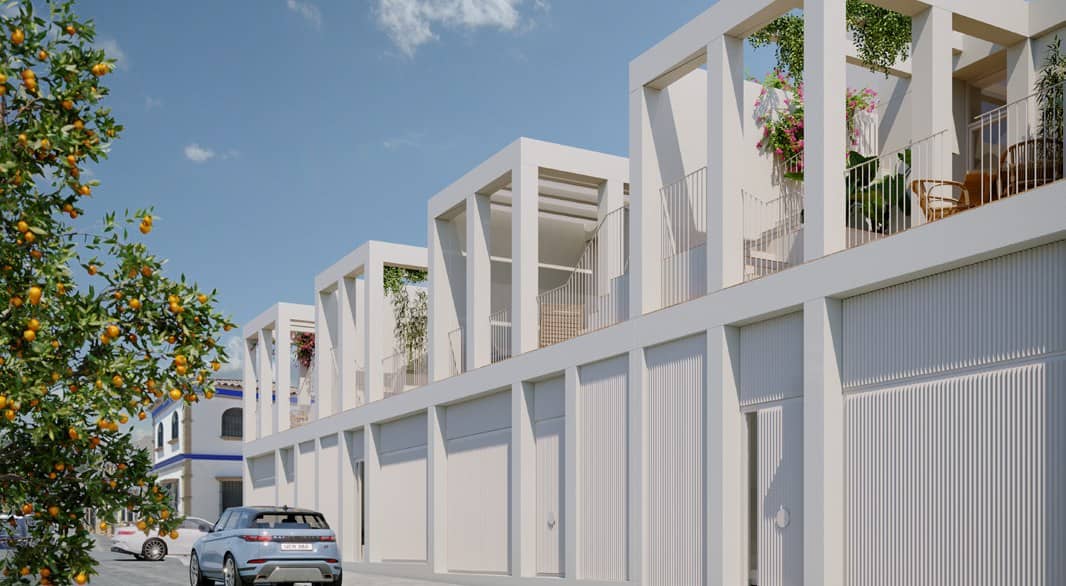
In Vaguada Capital quedan las últimas viviendas del Edificio Nuestra Señora (Cerro del Águila, Sevilla): obra nueva terminada, con escrituras inmediatas, desde 174.900 € (IVA incluido). En nuestra oficina de Tomares, con cita previa, te ayudamos a revisar qué ayudas e impuestos se aplican a tu caso.
Este artículo es informativo y no constituye asesoramiento fiscal, financiero ni jurídico. Los requisitos de cada programa pueden cambiar: confírmalos con tu entidad financiera, tu asesor o la administración competente antes de tomar una decisión.
Alejandro López Rodríguez
Managing Director, Vaguada Capital
Fuentes (consultadas el 21-11-2026)
- Aval ICO, prórroga hasta 2027: HelpMyCash · Diario de Avisos (BOE 2-7-2026)
- Programa Garantía Vivienda Andalucía: El MIRA, 8-10-2026
- ITP y AJD en Andalucía (Ley 5/2021 de Tributos Cedidos): El MIRA, 19-11-2026 · Presupuesto 2027: idealista/news
- Euríbor: Rankia, 21-11-2026 · Euríbor Diario
- Zonas tensionadas en Sevilla: Viva Sevilla, 11-6-2026
- Ley 5/2025 de Vivienda de Andalucía: BOE-A-2026-423